2026-09-20
[Введение] Когда цена на губчатый титан класса 0 упадет с 80 000 юаней за тонну в 2022 году до 44 000 юаней за тонну, а мощности по производству губчатого титана в Китае вырастут со 110 000 тонн в 2017 году до 375 700 тонн в 2025 году, когда крупная японская компания Hanban Titanium инвестировала 39 миллиардов иен в расширение производства, а Казахстан UKTMP запустил инвестиционный план на сумму 520 миллионов долларов США. Это не простое колебание отраслевого цикла, а «цунами расширения производства», которое полностью перепишет мировую карту металлургической промышленности титана.
Кто будет исключен в ближайшие 24-36 месяцев? Кто победит? Как зафиксировать затраты на стороне закупок? Titanium Home использует данные, чтобы говорить.
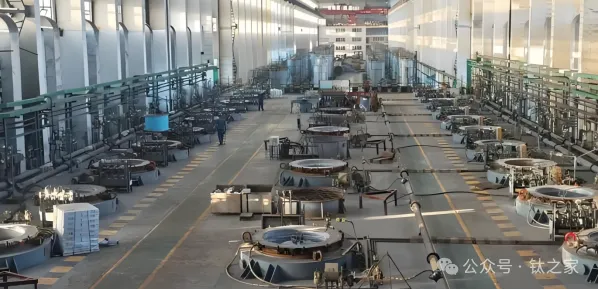
1.1 Китай: от следования к лидерству и к «безудержному росту производственных мощностей»
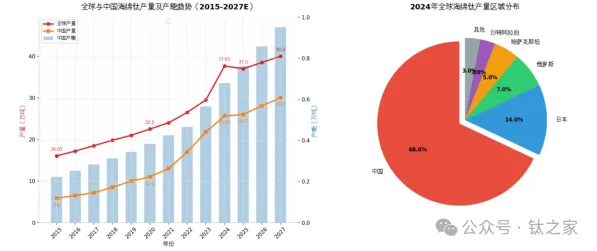
Китайская промышленность по производству титановой губки совершила грандиозный скачок за десять лет. Производство составляло всего 59 000 тонн в 2015 году, достигло 256 400 тонн в 2024 году и выросло примерно до 260 000 тонн в 2025 году, при этом мировая доля выросла с 40% в 2014 году до более чем 70%.
Большего внимания заслуживает скорость расширения мощностей. Мощность производства титановой губки в Китае достигнет 375 700 тонн в 2025 году, что на 11,92% больше, чем в прошлом году, а общая запланированная производственная мощность в более поздний период, как ожидается, достигнет 607 000 тонн. Это означает, что только запланированная производственная мощность Китая в 1,3 раза превышает нынешнюю общую производственную мощность в мире (470 000 тонн).
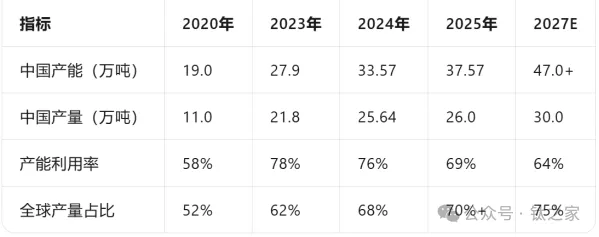
Источник данных:
1.2 За рубежом: «стратегическое расширение производства» Японии и Казахстана
Китай не одинок в расширении производства. Японская компания Osaka Titanium инвестировала 33 миллиарда иен (позже эта сумма была увеличена до 39 миллиардов иен) и планировала увеличить годовую производственную мощность завода в Амагасаки с 40 000 тонн до 50 000 тонн. Ожидается, что проект будет завершен в начале 2028 года. Два завода Dongbang Titanium увеличили в общей сложности 3000 тонн производственных мощностей и будут введены в эксплуатацию в январе 2026 года.
Расширение казахстанского УКТМК имеет более стратегическое значение: после того, как российские титановые материалы были внесены в «черный список» западной цепочки поставок, УКТМК запустил инвестиционный план на сумму 520 миллионов долларов США до 2033 года, стремясь захватить 18-20% мирового рынка губчатого авиационного титана.
Источник данных:
1.3 Дисбаланс спроса и предложения: избыток предрешен
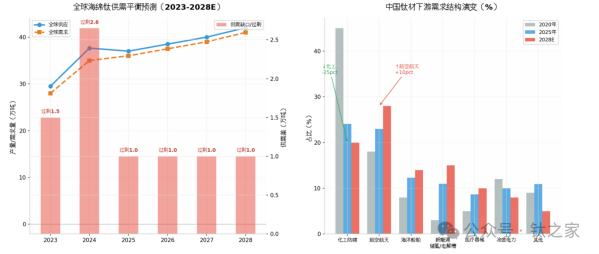
В 2024 году мировое производство титановой губки составит 376 500 тонн, а в 2025 году мировая производственная мощность достигнет 470 000 тонн при объеме производства около 370 000 тонн. В соответствии с текущими темпами расширения производства годовой прирост глобального предложения останется на уровне 15 000-25 000 тонн в период с 2026 по 2028 год, но среднегодовой прирост спроса со стороны спроса составляет всего около 10 000-15 000 тонн.
[Вывод] В ближайшие три года глобальный объем титановой губки будет поддерживать структурный профицит в размере 10 000-30 000 тонн в год, и пространство для роста цен будет полностью заблокировано.
Источник данных:
2.1 Цены снижены вдвое, а затраты ужесточены
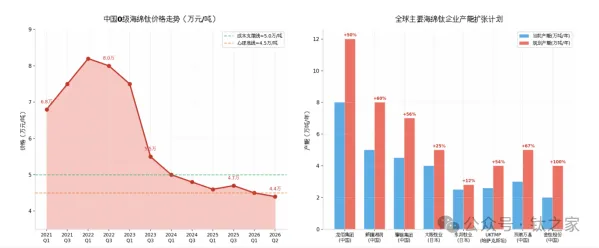
Динамику цен на губчатый титан марки 0 в Китае можно назвать «свободным падением»:
Пик в 2022 году: около 82 000 юаней/тонну.
2023: резкое падение до 55 000 юаней за тонну
2024: Продолжается снижение до 48 000 юаней за тонну.
2025: Среднегодовая цена составит 48 800 юаней за тонну, достигнув минимума в 45 500 юаней за тонну в ноябре.
Январь-апрель 2026 г.: средняя экспортная цена упала до 46061,69 юаней за тонну, что на 6,69% меньше, чем в прошлом году.
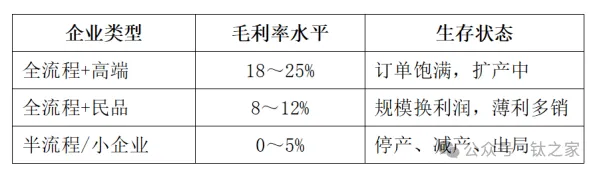
2.2 Дифференциация прибыли: есть мясо с головы, пить суп с хвоста или даже «резать мясо»
Падение цен напрямую разрушает прибыльность компаний:
Источник данных:
3.1 Китай: от «крупнейшего покупателя» к «крупнейшему продавцу»
Модель торговли титановой губкой в Китае претерпела фундаментальный разворот. С 2018 по 2022 год Китай сохранял статус чистого импорта; с 2023 года экспорт начал превышать импорт, при этом в 2024 году экспорт достиг 6000 тонн, а торговый баланс развернулся.
Более глубокое изменение – это изменение ценовой власти. В 2024 году средняя импортная цена на титановую губку в Китае упала на 228% с 47 900 юаней за тонну в 2023 году, в то время как средняя экспортная цена была относительно высокой, что отражает возросшую конкурентоспособность китайской продукции на международном рынке.
3.2 Запад: «Снижение рисков» в цепочках поставок порождает новых игроков
Западные авиационные производители, такие как Boeing и Airbus, ускоряют свою «деруссификацию» и «декитайизацию» (по крайней мере, в весьма чувствительных областях). Непосредственной причиной расширения японской титановой промышленности в Осаке является «рост построссийского спроса и стремление Boeing к диверсификации поставщиков».
Казахстанский UKTMP стал крупнейшим бенефициаром – его авиационный сертификат AS9100 + статус страны, не входящей в санкции, позволят ему составлять 13% импорта титановой губки в США в 2025 году.
Источник данных:
4.1 Структура спроса претерпевает исторический сдвиг
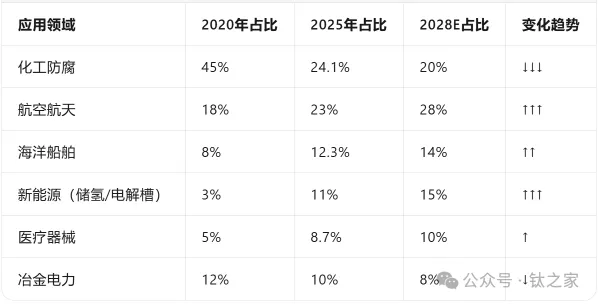
В структуре потребления титана в Китае происходит тихая революция:
Источник данных:
Ключевой сигнал: доля аэрокосмической промышленности превзойдет химическую промышленность в 2028 году и станет крупнейшей областью применения титана в Китае. Разрыв с европейским и американским рынками (на долю аэрокосмических титановых материалов приходится более 50%) стремительно сокращается.
4.2 Три основных двигателя роста
Двигатель 1: Увеличение объемов производства больших самолетов отечественного производства. C919 вступил в стадию серийного производства, запущен проект C929. На один C919 уходит около 3,9 тонн титана. Если исходить из ежегодной поставки 100 самолетов, годовая потребность только в серии C919 составляет около 400 тонн титановых материалов авиационного класса.
Двигатель 2: Взрыв коммерческих космических полетов. В первой половине 2026 года внутренний экспорт высококачественных титановых материалов в Европу и США увеличился на 11,3% по сравнению с аналогичным периодом прошлого года. Коммерческая авиакосмическая промышленность и спутниковый Интернет привели к резкому росту спроса на титановые сплавы.
Двигатель третий: водородная энергетика и хранение энергии. Применение титановых материалов в электролизерах и резервуарах для хранения водорода быстро растет. Доля в области новой энергетики достигла 11% в 2025 году и, как ожидается, превысит 20% в 2030 году.
5.1 Логика перетасовки: механизм тройного скрининга
Первый уровень: масштабный скрининг. Рекомендуется поднять порог входа титановой губки до 30 000 тонн в год и напрямую исключить компании с годовой производственной мощностью менее 30 000 тонн.
Второй уровень: технический скрининг. Коэффициент использования производственных мощностей по производству губчатого титана авиационного класса (марка 0А, мелкий размер частиц) достигает 92%, тогда как в области гражданских строительных материалов он составляет менее 50%. Компании, не имеющие авиационной сертификации и неспособные производить высококачественную продукцию, истекут кровью в конкурентной борьбе с низкими ценами.
Третий уровень: проверка затрат. Себестоимость тонны предприятия по полному методу хлорирования на 3000-5000 юаней ниже, чем у полупроцессного предприятия. Когда цена упала до 45 000 юаней за тонну, компании, производящие полуфабрикаты, уже оказались на грани убытков.
5.2 Ускоренное улучшение концентрации
Доля CR4 (рыночная доля четырех крупнейших компаний) в отрасли производства титановой губки в Китае увеличилась с 57,15% в 2020 году до более чем 70% в 2024 году. Ожидается, что к 2028 году доля CR6 превысит 85%, и отрасль перейдет от «олигополической конкуренции» к «олигополии».
6.1 Пять правил выживания для производителей титановой губки
Правило 1: Либо делайте high-end, либо масштабируйте, средняя зона самая опасная.
Высококлассный маршрут: сосредоточьтесь на титановой губке авиационного, медицинского и электронного класса, получите сертификаты AS9100, NADCAP и другие, а также поддерживайте валовую прибыль на уровне 20%+.
Путь масштабирования: как и ключевые предприятия отрасли, полагайтесь на весь процесс метода хлорирования и ресурсы титановой руды, чтобы снизить стоимость тонны до самой низкой в отрасли.
Правило 2: Если вы хотите получать прибыль от добычи, интеграция является основным препятствием.
На некоторых моделях предприятий стоит поучиться — вся цепочка собственный титановый концентрат → диоксид титана → губчатый титан, при этом стоимость сырья на 15-20% ниже, чем у аутсорсинговых компаний.
Правило 3: «Зеленое» производство связано не с затратами, а с конкурентоспособностью.
Уровень переработки «хлор-магниевого сплава» и восстановления титанового лома увеличился более чем на 90%, что является не только ответом на политику «двойного углерода», но и инструментом сокращения затрат. Jinti Co., Ltd. добилась значительного снижения производственных затрат за счет продвижения экологически чистого и низкоуглеродного производства.
Правило 4: Отправляясь за границу, нужно «ехать за границу на высоком уровне», а не «демпинговать по низкой цене».
Был реализован Механизм корректировки углеродных границ ЕС (CBAM), и стоимость углерода при экспорте отечественных титановых материалов в Европу увеличится примерно на 150 евро за тонну. Конкурентоспособность экспорта титановых материалов среднего и низкого ценового сегмента снизилась, однако экспорт высококачественных титановых сплавов в Европу и США увеличился на 11,3% в годовом исчислении.
Правило 5: Обратите внимание на дивидендные окна политики.
Западная политика развития: компании по глубокой переработке титана пользуются 15%-ной скидкой по подоходному налогу.
Крупный проект по новым материалам: 2,5–5 миллиардов юаней на поддержку исследований и разработок высококачественных титановых сплавов.
Стратегический резерв: рекомендуется включить титановую губку в национальный каталог стратегических резервов.
6.2 Практические рекомендации для сотрудников отдела закупок и продаж
Покупающая сторона:
Долгосрочный заказ: текущая цена находится на историческом минимуме (44 000–47 000 за тонну). Для фиксации затрат рекомендуется заключить долгосрочное соглашение на 12-24 месяца с ведущей компанией.
Закупки по маркам: Поставки губчатого авиационного титана ограничены и должны быть заблокированы за 6 месяцев вперед; гражданскую продукцию можно приобрести в любое время.
Обратите внимание на цену магния: слитки магния составляют более 30% стоимости губчатого титана, а колебания цен на магний напрямую влияют на цену губчатого титана.
Сторона продаж:
Переход к потребителям высокого класса: спрос в химической промышленности сокращается, основное внимание уделяется потребителям в аэрокосмической, медицинской и новой энергетике.
Сдвиг в экспорте: европейские и американские рынки высокого класса имеют высокие премии (авиационный класс 11-14 долларов США/кг по сравнению с китайской гражданской продукцией 6-7 долларов США/кг) и активно получают международные сертификаты.
Дополнительные услуги: переход от продажи титановой губки к продаже «материальных решений», предоставление таких услуг, как настройка ингредиентов и размеров частиц.
Глобальное расширение производства титановой губки — это не конец, а единственный путь для отрасли перейти от «варварского роста» к «зрелой дифференциации».
Написан сценарий на ближайшие 2-3 года:
2026-2027: Меньшие производственные мощности будут интенсивно очищаться, ценовые войны обострятся, потери отрасли увеличатся.
2027-2028 гг.: Спрос и предложение постепенно восстановятся, и цены вернутся в рациональный диапазон 55 000–65 000 юаней за тонну.
После 2028 года: CR6>85%, Китай доминирует в сфере ценообразования, а уровень самообеспеченности высококачественными титановыми материалами превышает 90%.
Для предпринимателей это гонка на выносливость, в которой «последний — король»; для молодых предпринимателей это лучший период для входа в элитный сегмент; для персонала по закупкам и продажам это ключевой узел для восстановления взаимоотношений в цепочке поставок и установления долгосрочного сотрудничества.
Миссия Научно-исследовательского института титановой промышленности Баоцзи,Целью проекта является помочь новым титановым предприятиям найти путь, который «никто другой не может сделать» — от технико-экономического обоснования проекта, всестороннего анализа рынка до обучения талантов, согласования государственной политики, разработки технологических процессов, доработки и закупок оборудования, предоставления профессиональных услуг полной цепочки.
Прежде чем инвестировать в титановую промышленность, сначала найдите Научно-исследовательский институт титановой промышленности Баоцзи. Мы поможем вам избежать красного океана и найти синий океан.
Titanium House продолжит отслеживать тенденции отрасли. В следующем выпуске мы подробно разберем «сертификационные барьеры и возможности внутренней замены губчатого авиационного титана», так что следите за обновлениями.